Mietwagen in Alanya: Routen, Preise und praktische Tipps
Gazipaşa oder Antalya, wo Sie parken und welche Ausflüge sich lohnen – ein praktischer Ratgeber für Alanya.
„Versicherung inklusive“ reicht als Angabe nicht. Was jede Deckung wirklich leistet und was Selbstbeteiligung bedeutet.
Die Versicherung ist der Teil, den viele überspringen. „Versicherung inklusive“ liest sich gut, doch im Schadensfall zählen der Umfang der Deckung und die Selbstbeteiligung.
Gesetzlich für jedes Fahrzeug vorgeschrieben. Sie deckt Schäden bei anderen, nicht aber am Auto, das Sie fahren. Jeder Mietwagen hat sie – deshalb sagt „versichertes Auto“ allein fast nichts.
Deckung für Schäden am gemieteten Auto, meist als CDW abgekürzt und in der Regel im Preis enthalten. Sie kommt fast immer mit einer Selbstbeteiligung.
Deckt den Diebstahl des Fahrzeugs ab. Auch hier kann eine eigene Selbstbeteiligung gelten.
Die Selbstbeteiligung ist der Höchstbetrag, den Sie im Schadensfall selbst tragen. Ein Beispiel:
Je niedriger die Selbstbeteiligung, desto geringer Ihr Risiko. Von zwei Autos mit „Versicherung inklusive“ kann eines 250 € und das andere 1.500 € Selbstbeteiligung haben – das ist der wichtigste Unterschied zwischen ihnen.
Die meisten Anbieter verkaufen gegen Tagesgebühr Pakete, die die Selbstbeteiligung senken oder streichen. Das kann sinnvoll sein, ist aber nicht automatisch richtig:
Unterschreiben Sie nicht, ohne diesen Teil zu lesen. Häufige Ausschlüsse:
Achten Sie besonders auf die Klausel zu Reifen und Glas: Das sind die häufigsten Schäden, und die meisten Grundpakete decken sie nicht.
Die Fahrzeugkarte zeigt, welcher Versicherungsschutz im Preis enthalten ist. Selbstbeteiligung und Zusatzpakete unterscheiden sich je nach Anbieter. Lesen Sie diese Klauseln deshalb im Vertrag, den der Anbieter nach Ihrer Anfrage schickt. Ist etwas unklar, dürfen Sie vor der Unterschrift jederzeit nachfragen.
Gazipaşa oder Antalya, wo Sie parken und welche Ausflüge sich lohnen – ein praktischer Ratgeber für Alanya.
Der Tagespreis allein sagt wenig. Wir zeigen jede Position, die den echten Preis ausmacht, damit Sie zwei Ang…
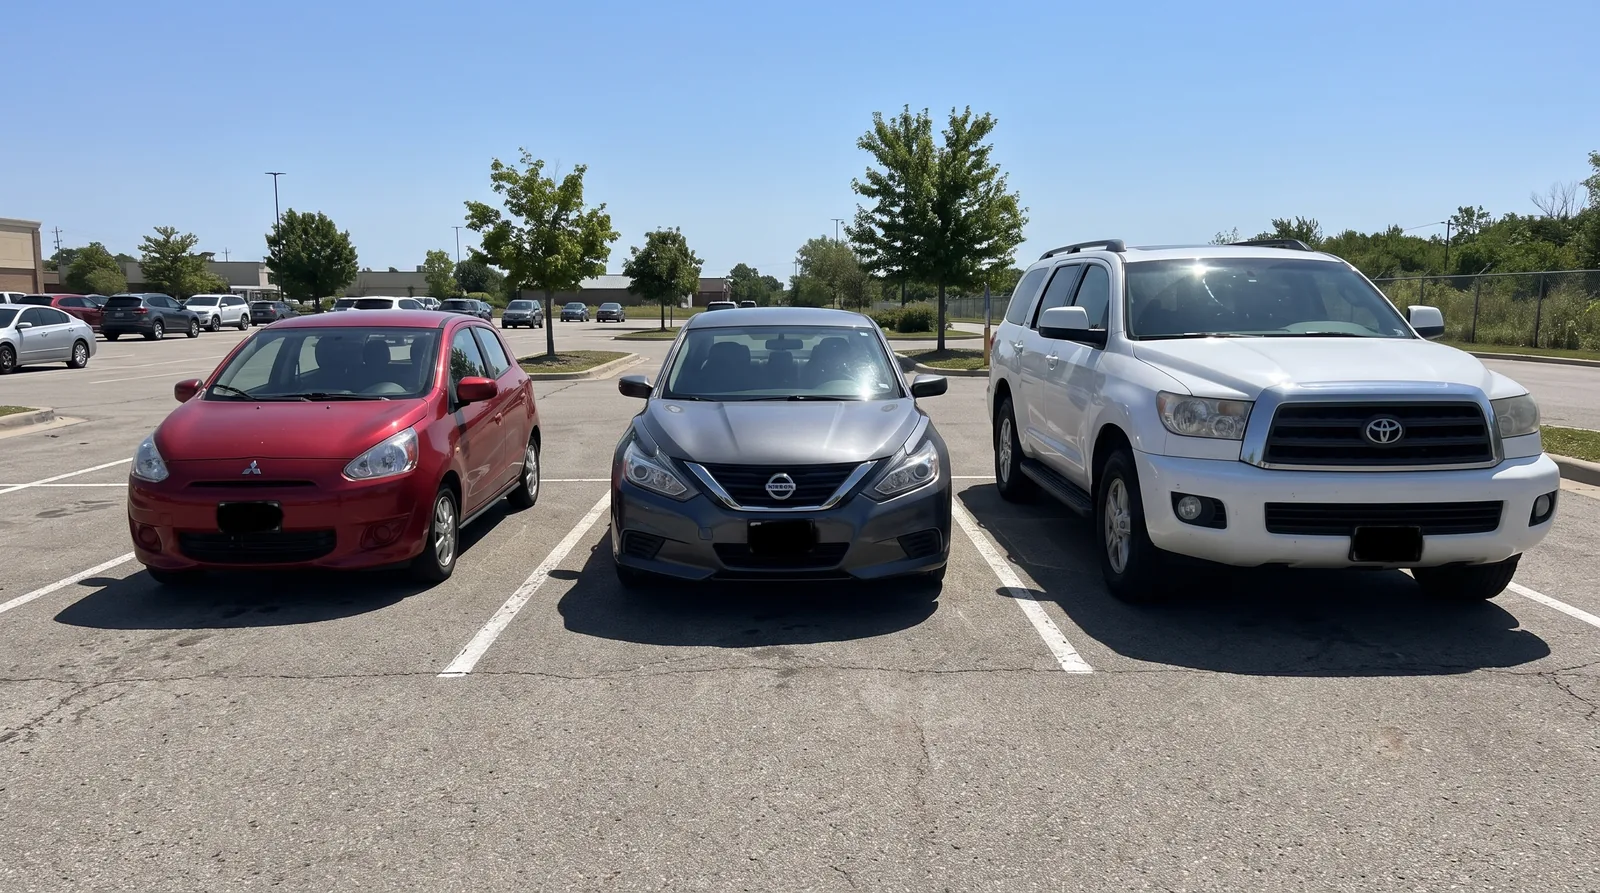
Die Sitzzahl täuscht – meist entscheidet der Kofferraum. Mit drei Fragen zur richtigen Fahrzeugklasse.
Wir verwenden die Cookies, die für den Betrieb der Website nötig sind. Mit Ihrer Erlaubnis fügen wir Statistik-Cookies hinzu; wenn Sie ablehnen, wird keines geladen. Cookie-Richtlinie